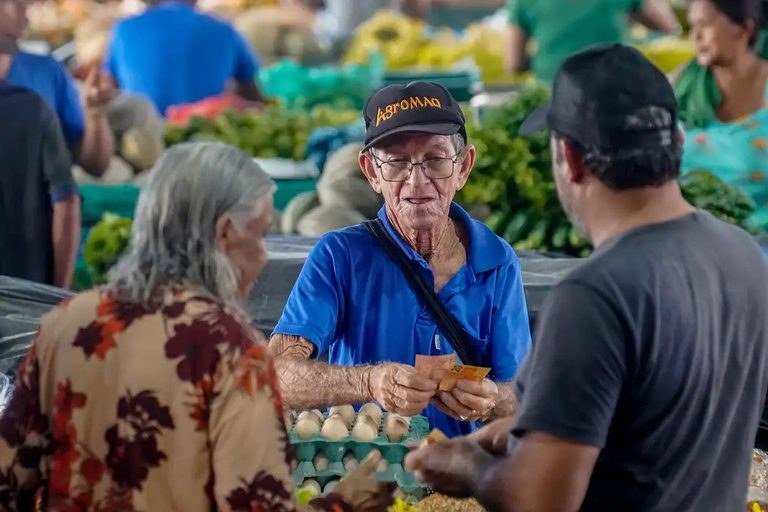
A Procuradoria-Geral da Fazenda Nacional (PGFN) e a Receita Federal do Brasil (RFB) publicaram a Portaria nº 740, de 22 de outubro de 2026, que detalha as regras do perdão total das dívidas da contribuição mensal do Microempreendedor Individual (MEI) vencidas até 13 de outubro de 2026. A informação foi divulgada pela Agência Gov.
Segundo a fonte, os microempreendedores não precisam fazer nenhum pedido. O cancelamento das dívidas será feito de forma automática nos sistemas a partir de 1º de janeiro de 2027.
Alcance do benefício
O perdão abrange os débitos inscritos em dívida ativa da União, cobrados pela PGFN e que estão no Regularize, e também os não inscritos, sob administração da RFB, que podem ser consultados no Portal de Serviços da Receita. O benefício vale para débitos federais mesmo que estejam parcelados, transacionados, negociados, garantidos ou suspensos.
A medida não se aplica aos impostos estaduais e municipais (ICMS e ISS), que continuarão sendo cobrados, ainda que seus valores estejam incluídos no mesmo documento de arrecadação (DAS MEI) que a contribuição perdoada.
Condições para manter o perdão
De acordo com a portaria, o MEI precisa pagar em dia as contribuições mensais para manter o perdão. Se deixar de pagar, o perdão será cancelado e a dívida antiga voltará a ser cobrada.
Quem estiver discutindo a dívida na Justiça precisará desistir da ação, sem necessidade de pagar honorários advocatícios. Valores já pagos antes da lei não serão devolvidos.
Base legal e impacto
A Portaria nº 740 regulamenta a Lei Complementar nº 238, de 21 de outubro de 2026, que alterou a Lei Complementar nº 123, de 14 de dezembro de 2006 (Lei do Simples Nacional). A norma integra o conjunto de ações do Prospera MEI e, segundo a fonte, vai beneficiar cerca de 3,6 milhões de microempreendedores individuais em todo o país.
Na PGFN, as dívidas dos MEIs somam R$ 12,57 bilhões. Desse total, quase 86% (cerca de R$ 11 bilhões) são considerados valores de difícil ou impossível recuperação aos cofres públicos.
A PGFN informou ter preparado um Perguntas e Respostas (FAQ) com eventuais dúvidas sobre as regras da portaria.