O Imposto Seletivo (IS), criado pela reforma tributária, não deve provocar aumento de preços nem ampliar a arrecadação do governo, de acordo com informações publicadas pelo SBT News. A proposta do tributo é preservar o nível atual da carga tributária e servir como balizador das receitas públicas diante das isenções previstas, como as da cesta básica.
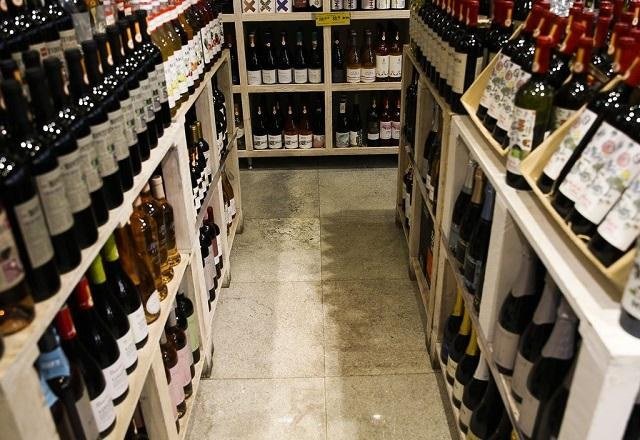
Conforme a reportagem, produtos como arroz e feijão não terão impostos sobre consumo, enquanto cerveja, vinho e outros itens considerados prejudiciais à saúde pagarão o IVA (Imposto sobre Valor Agregado) além do Imposto Seletivo.
Transição em 2027
Durante 2027, quando os sistemas de impostos ainda estarão em transição, o Imposto Seletivo será cobrado no mesmo nível do IPI (Imposto sobre Produtos Industrializados), que já incide sobre esses produtos. Por isso, segundo a fonte, não haverá aumento de tributo sobre eles.
Ao longo do ano que vem, o governo enviará um projeto de lei ao Congresso para que os parlamentares definam as alíquotas efetivas do Imposto Seletivo, com base no novo sistema em andamento e com o objetivo de manter a carga tributária.
O SBT News ressalta que, como o Imposto Seletivo terá nova forma e base de cálculo, não pode ser comparado à alíquota de IPI cobrada hoje. Impostos diferentes não admitem comparação direta, e uma alíquota nominalmente maior no IS não significa necessariamente aumento da tributação. A avaliação dos efeitos da reforma exige considerar o conjunto de tributos e a carga global, não apenas o percentual de um imposto isolado.
IPI extinto para produtos saudáveis
Ainda de acordo com a reportagem, o IPI será extinto para os demais produtos considerados saudáveis, que não terão a nova incidência do IS. A expectativa do Ministério da Fazenda é que produtos naturais e sustentáveis fiquem mais baratos em relação aos prejudiciais à saúde.
Como exemplo, haverá Imposto Seletivo sobre bebidas alcoólicas e refrigerantes, mas não sobre sucos naturais, o que deve ampliar a diferença de preços entre eles e induzir a substituição de consumo.
Mudança estrutural
A reforma tributária prevê substituição gradual de cinco impostos sobre consumo pelo IVA, que reunirá PIS, Cofins, IPI, ICMS e ISS. Após a arrecadação, o IVA será dividido em duas partes, no chamado IVA dual: o CBS (Contribuição sobre Bens e Serviços), destinado à União, e o IBS (Imposto sobre Bens e Serviços), para estados e municípios.