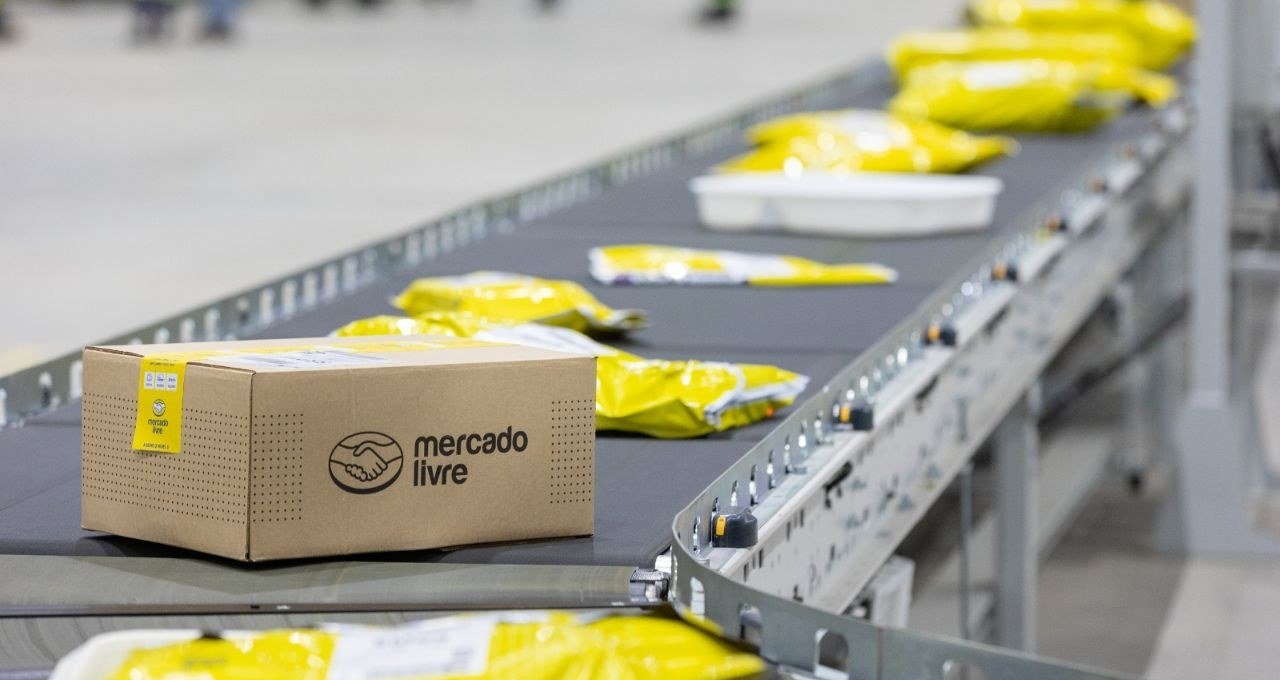
O Citi elevou a recomendação do Mercado Livre (MELI; MELI34) de Neutra/Alto Risco para Neutra, segundo relatório citado pelo Money Times. A mudança reflete, conforme o banco, menor volatilidade do papel e visibilidade ligeiramente melhor sobre a trajetória das margens.
Ao mesmo tempo, a instituição cortou o preço-alvo de US$ 2.150 para US$ 2.100. O Citi aponta potencial limitado de valorização após a recente alta das ações.
Próximo balanço
A atualização ocorre perto da divulgação dos resultados do terceiro trimestre de 2026, marcada para 4 de novembro. Os analistas esperam que as tendências de crescimento do e-commerce no Brasil permaneçam amplamente inalteradas, com avanço de aproximadamente 38% em moeda constante, apesar de uma base de comparação mais difícil.
Para México e Argentina, o Citi vê possibilidade de alguma moderação diante do cenário macroeconômico.
Margens e provisões
O banco se diz mais construtivo em relação a uma recuperação sequencial das margens, apoiada pelos ajustes nas tarifas de frete implementados no fim de agosto e pela redução das provisões líquidas de recuperações, após a participação do Mercado Pago no programa brasileiro de renegociação de dívidas dos consumidores, o Desenrola 2.0.
Ainda que o Citi acredite que os investidores receberão bem uma recuperação trimestral das margens, os analistas permanecem cautelosos. Novos reinvestimentos continuam sendo uma possibilidade e as estimativas de lucro do banco para 2027 e 2028 seguem abaixo do consenso.
Após a recente valorização da ação, o Citi afirma que ainda não enxerga uma relação risco-retorno suficientemente atrativa.
Prévia do 3T26
Para o terceiro trimestre, o Citi está ligeiramente acima do consenso em receita (+1%), impulsionado por tendências mais fortes nos segmentos de e-commerce e fintech.
Apesar de projetar uma margem bruta cerca de 30 pontos-base abaixo do consenso e despesas um pouco mais elevadas com Produto e Tecnologia, a estimativa de Ebit (lucro antes de juros e impostos) permanece amplamente alinhada ao consenso da Visible Alpha.
O Citi realizou alterações limitadas no modelo do Mercado Livre, mantendo praticamente inalteradas as estimativas de lucro. O banco se diz ligeiramente mais otimista quanto à evolução da margem bruta em direção a 2027, atribuindo à empresa parte dos benefícios de escala que devem ajudar a diluir os custos logísticos ao longo do tempo.
No entanto, uma postura mais conservadora em relação às provisões e custos de risco e às despesas com Produto e Tecnologia, incluindo investimentos relacionados à inteligência artificial, compensa amplamente esse benefício. Como resultado, as premissas para margem Ebit permanecem praticamente inalteradas em 6,9% para 2027 e 7,9% para 2028.