O governo federal publicou em 4 de novembro uma medida provisória que define as regras de cobrança do Imposto Seletivo, tributo criado pela reforma tributária sobre o consumo e conhecido como “imposto do pecado”. Segundo o G1, a cobrança começa em 2 de fevereiro de 2027 e incidirá sobre produtos e atividades considerados prejudiciais à saúde ou ao meio ambiente, com o objetivo de desestimular o consumo.
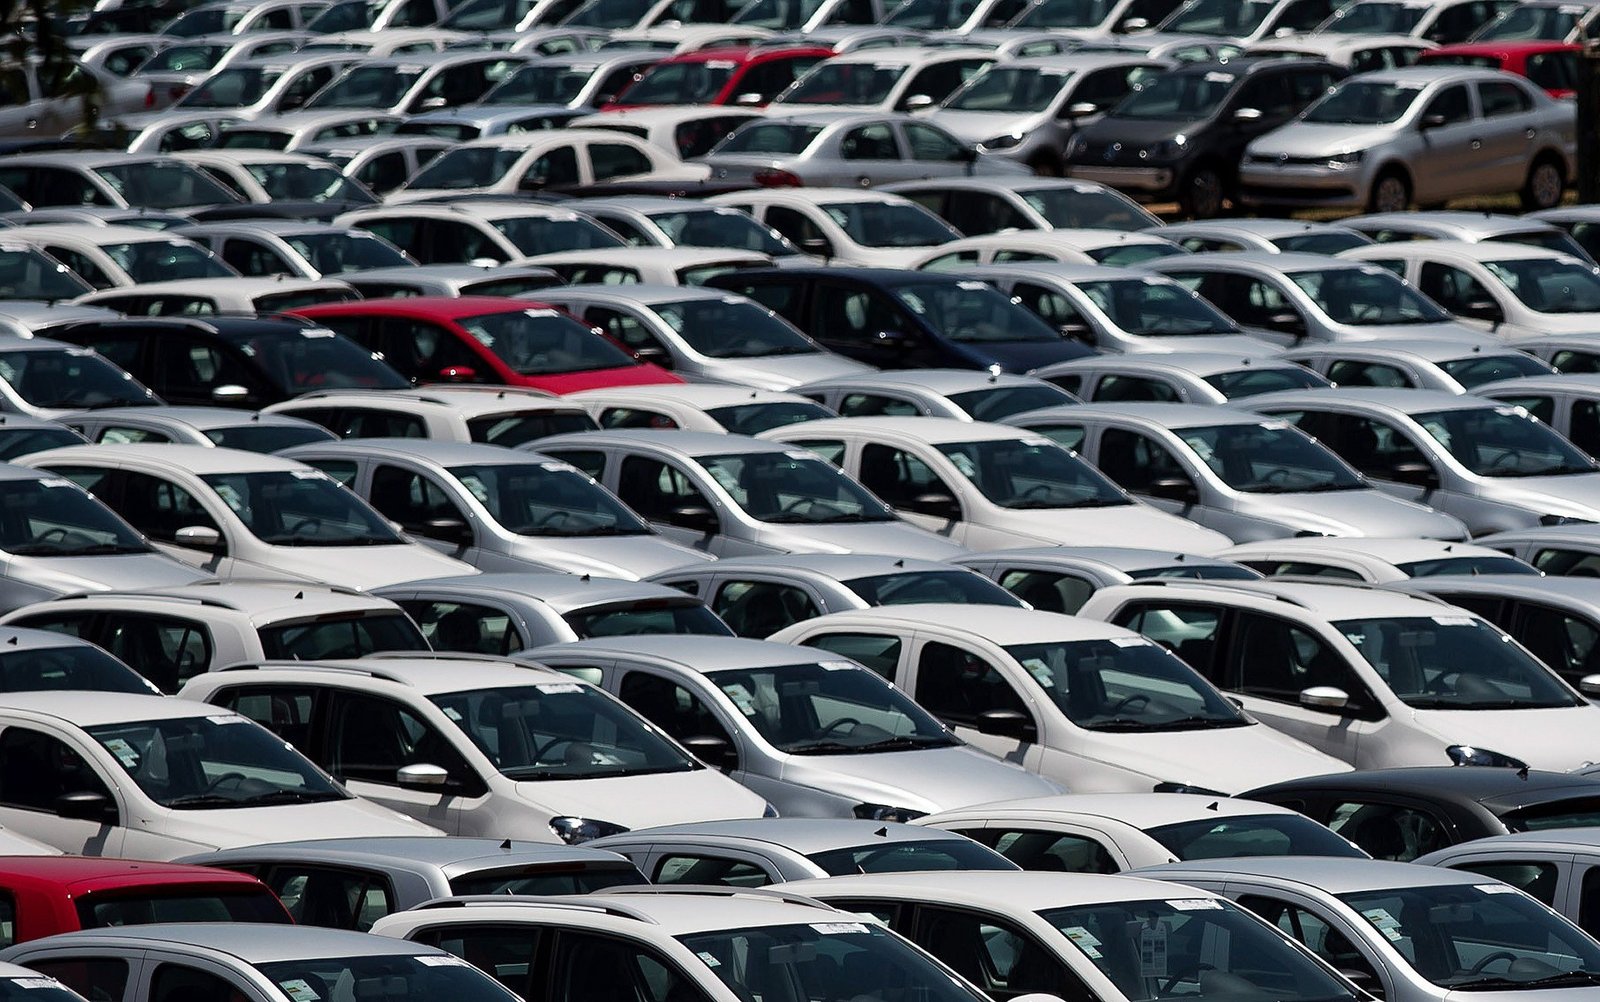
Entre os itens sujeitos ao tributo estão os carros de passeio, com alíquota-base de 6,3%, que pode subir ou cair conforme critérios previstos no texto. A medida provisória também estabelece casos de isenção.
Quem fica isento
O artigo 4º da MP zera a alíquota-base de 6,3%, assim como qualquer adicional ou redução desse percentual, para “motoristas profissionais que destinem o automóvel à utilização na categoria de aluguel”, definidos pelo texto como taxistas. Para receber o benefício, o comprador precisa ser reconhecido pela Secretaria Especial da Receita Federal do Brasil.
A MP prevê alíquota zero na compra de carros por pessoas com transtorno do espectro autista (TEA) que tenham o benefício reconhecido pela Receita Federal. Conforme o G1, pessoas com TEA já podiam comprar carros zero km com isenção do Imposto sobre Produtos Industrializados (IPI) antes da criação do novo tributo. O benefício existe desde 2003 e, pelas regras atuais, vale para veículos de até R$ 200 mil, com intervalo mínimo de três anos entre as compras. A aquisição pode ser feita pela própria pessoa ou por seu representante legal.
O texto também prevê alíquota zero para pessoas com deficiência (PCDs). Assim como no caso do TEA, pessoas com deficiência que atendem às regras da Receita Federal já podem comprar um carro zero km de até R$ 200 mil com isenção de IPI, benefício que pode ser usado novamente após intervalo mínimo de três anos.
A lista de isenções inclui ainda veículos do programa Carro Sustentável, lançado pelo governo em julho de 2025. O benefício pode alcançar subcompactos, compactos, SUVs compactos e picapes compactas que cumpram critérios de emissão de gases, uso de materiais recicláveis ou reutilizáveis e fabricação no Brasil. Atualmente, essas versões já podem ter IPI zero.
Para se enquadrar, o veículo deve emitir até 83 gramas de CO₂ por quilômetro, considerando todo o processo, desde a produção da energia até seu uso. Além disso, pelo menos 80% do peso do carro deve ser composto por materiais que possam ser reciclados ou reutilizados. O programa exige que etapas como soldagem, pintura, fabricação do motor e montagem sejam realizadas no Brasil.
Critérios para desconto
Carros de passeio que não se enquadram nas regras de isenção estão sujeitos à alíquota-base de 6,3%, que pode subir ou cair conforme critérios. Depois dos ajustes, a alíquota resultante é multiplicada por 1,21, segundo as regras.
O primeiro critério é a fonte de energia do motor. O segundo é a eficiência energética: o cálculo considera um limite de energia consumida por quilômetro, que varia conforme peso e categoria do veículo. Um carro de passeio de 1.200 kg, por exemplo, precisa consumir no máximo cerca de 1,49 megajoule por quilômetro (MJ/km) em teste que combina percursos na cidade e na estrada para receber desconto de 2 pontos percentuais. Se ultrapassar esse limite, ainda pode receber desconto de 1 ponto percentual caso o consumo seja de até cerca de 1,57 MJ/km. Acima desse valor, não há desconto por eficiência energética.
O terceiro critério é a potência do motor, medida em quilowatts (kW). O quarto avalia a proteção da estrutura do carro em colisão e os sistemas de assistência ao motorista. A redução de 1 ponto percentual ocorre se o carro tiver, por exemplo, controle de estabilidade, aviso de cinto afivelado, farol de rodagem diurna ou piloto automático adaptativo. Se a versão não atender ao critério, fica sem o desconto.
O último critério considera se a fabricante possui plano para reciclar os veículos ao fim da vida útil. A redução é de 2 pontos percentuais quando um veículo é retirado de circulação para cada cinco carros novos produzidos. Se a proporção for de um para cada dez, o desconto cai para 1 ponto percentual. Em ambos os casos, os carros novos considerados na contagem devem ser da mesma marca, modelo e versão.
Os carros novos também precisam cumprir metas de reaproveitamento. A partir de 2027, pelo menos 80% do peso de cada veículo deverá ser passível de reutilização ou reciclagem. Esse percentual sobe para 85% quando são consideradas outras formas de recuperação dos materiais. Para novos projetos, os mínimos sobem para 85% e 95% já em 2027. Em 2030, esses índices passam a valer para todos os veículos leves novos, tanto de passageiros quanto de carga.