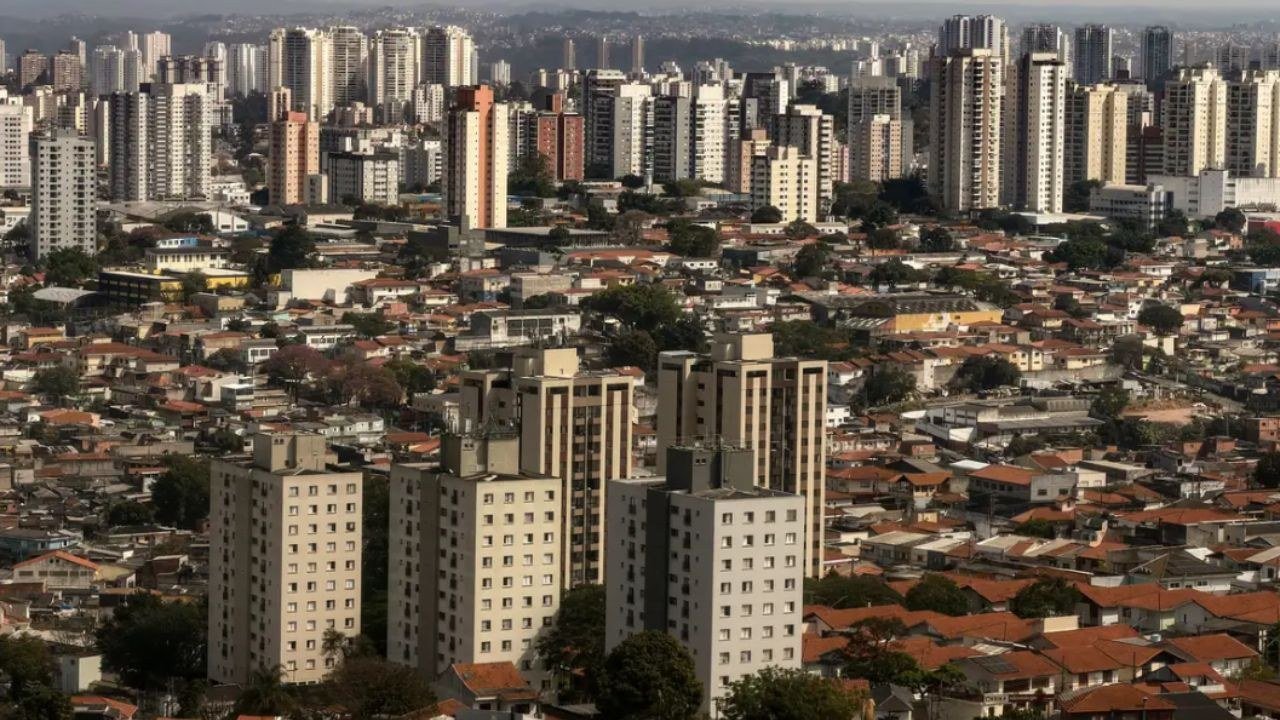
Compradores de imóveis na planta que ainda não assinaram o contrato de financiamento bancário estão expostos à alta das taxas de juros do crédito imobiliário anunciada por grandes bancos, segundo reportagem do SBT News. Nesse modelo de compra, o financiamento costuma ser contratado apenas na entrega das chaves, no chamado repasse, e a taxa aplicada é a vigente na data da assinatura, não a da época da compra do imóvel.
Bancos elevam taxas
Conforme a reportagem, três dos quatro maiores financiadores do país encareceram o crédito imobiliário em menos de uma semana. O Bradesco elevou a taxa mínima para a maioria dos clientes de 11,69% para 15% ao ano, além da Taxa Referencial (TR). O Itaú passou a 12,95% e o Santander, a 12,49%.
Os três bancos informaram, segundo o SBT News, que as novas taxas valem apenas para operações novas. No Bradesco, a tabela vale para cotações feitas a partir de terça-feira, 27; no Itaú, para contratos firmados a partir de quinta-feira, 29; e o Santander afirmou que o reajuste vale somente para novas propostas.
Pressão sobre o crédito
De acordo com a reportagem, o movimento acompanha a alta dos juros futuros, que encarece o custo de captação dos bancos para operações longas. O CEO e estrategista da Zermatt Partners, Enrico Cozzolino, afirmou que, com a poupança perdendo força como fonte de recursos, o crédito imobiliário fica mais sensível ao humor do mercado.
O especialista em financiamento imobiliário Murilo Arjona disse que o maior risco do cenário atual é o crédito mais caro e também um crivo maior dos bancos, que passam a conceder menos crédito, sobretudo para quem recebe as chaves em 2027.
Aprovação não garante taxa
Leonardo Baldez Augusto, fundador da ISF Crédito, afirmou que é preciso diferenciar crédito aprovado de contrato assinado. Segundo ele, a aprovação indica que o banco analisou a capacidade de pagamento do cliente, mas não garante a taxa até a contratação.
Cozzolino lembrou que a aprovação de crédito costuma ter prazo de validade e que as condições só ficam travadas na assinatura. Jonata Tribioli, especialista em operações imobiliárias da IBR Capital, acrescentou que, depois de aprovar um valor com base na renda, o banco ainda precisa avaliar o imóvel, conferir documentos e concluir a proposta, e que a proposta pode ser recalculada com os novos juros se a taxa anterior não estava assegurada.
Efeito na parcela e na entrada
Segundo Tribioli, com juros maiores a parcela pode deixar de caber na renda analisada, o que reduz o valor que o banco aceita financiar ou exige uma entrada maior. Baldez fez a mesma avaliação e afirmou que alongar o prazo pode aliviar a prestação, mas tende a elevar o total de juros pagos.
Baldez também recomendou evitar comprometer toda a folga financeira da família na compra, porque o imóvel traz despesas com documentação, condomínio, tributos e manutenção.
Contrato assinado
Para quem já assinou o contrato de financiamento, a taxa contratada é fixa e não pode ser alterada unilateralmente pelo banco, segundo Cozzolino. A parcela ainda pode variar pela correção do indexador previsto no contrato, como a TR, e por componentes como os seguros.
Baldez afirmou que a regra vale também para quem assinou o financiamento durante a obra e que o que pode mudar nesse período é o valor dos juros de obra, que podem aumentar à medida que o banco libera mais recursos para a construtora.