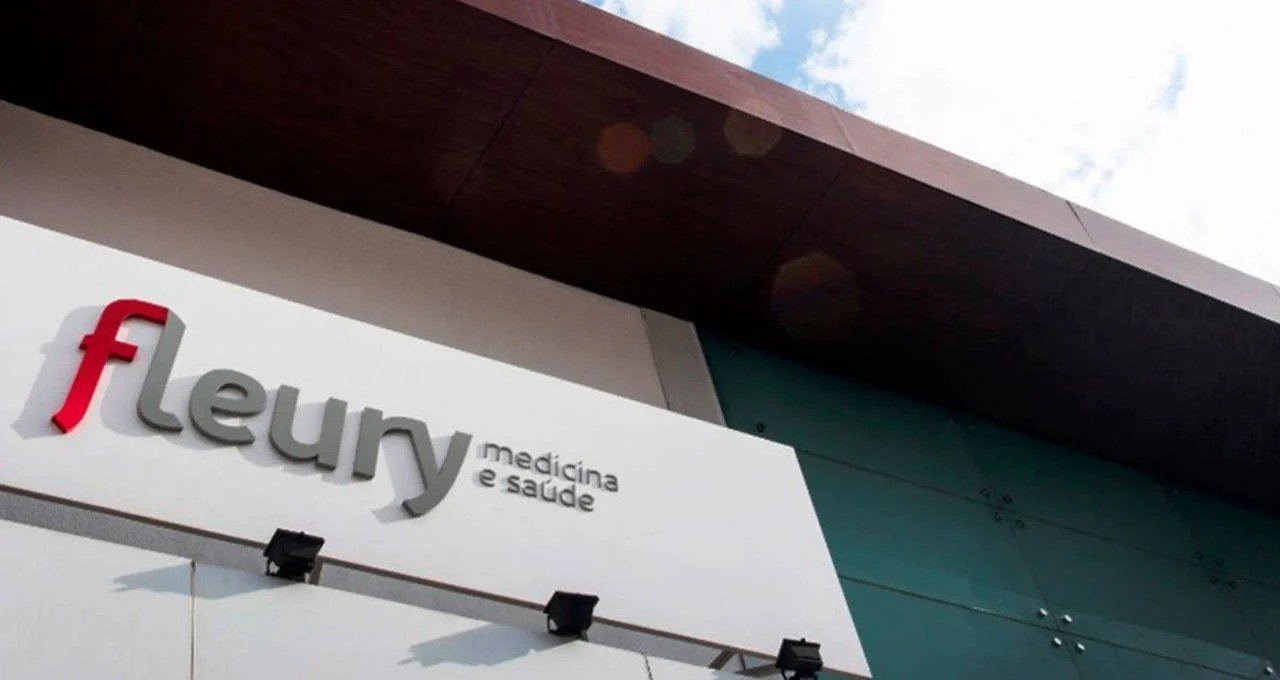
O Citi elevou o preço-alvo das ações do Fleury (FLRY3) de R$ 16 para R$ 23 e manteve a recomendação neutra, segundo relatório divulgado antes do balanço do terceiro trimestre de 2026. A revisão ocorre enquanto os papéis operavam entre as maiores altas do Ibovespa no pregão desta terça-feira (6), subindo 4,74% por volta das 11h30 (horário de Brasília), cotados a R$ 25,43.
Apesar do aumento de R$ 7 no preço-alvo, a nova estimativa implica potencial de queda de 5,27% em relação ao fechamento de 5 de outubro, segundo o banco. As ações acumulam alta de 64% no ano, ou 43% desde os resultados do segundo trimestre.
Revisão de estimativas
O Citi elevou as projeções de lucro para 2026 e 2027 em 11% e 18%, respectivamente. O novo preço-alvo também foi beneficiado por uma taxa de desconto menor, de acordo com o relatório.
Os analistas avaliam que o desempenho recente das ações reflete não apenas revisões positivas de lucros, mas também a disposição dos investidores em sustentar uma reprecificação do papel. O banco destaca que o preço sobre o lucro (P/L) da Fleury migra do grupo histórico de empresas de saúde consideradas maduras, como a Hypera, para o território das chamadas compounders, composto por empresas com crescimento consistente de longo prazo, como RD Saúde e Rede D'Or.
Embora a combinação de resiliência operacional contínua, revisões positivas das estimativas de lucro pelo consenso e expectativas de um menor custo de capital no Brasil possa continuar alimentando o otimismo dos investidores no curto prazo, o Citi avalia que as expectativas já se elevaram.
Em nossa visão, novas altas dependeriam provavelmente de uma combinação entre execução consistente e/ou alocação de capital geradora de valor. Por enquanto, mantemos recomendação neutra
Expectativas para o 3T26
O Fleury divulga seus números referentes ao período de julho a setembro em 5 de novembro. O Citi espera mais um trimestre sólido, com dinâmica saudável de receita, projetando crescimento de 12,7% na comparação anual, ou 10% orgânico.
Apesar disso, as margens devem sofrer leve pressão devido à recente integração da Femme. Segundo o Citi, esse movimento deve reduzir as margens em cerca de 30 pontos-base na comparação anual.
Com isso, a companhia deve registrar um Ebitda (lucro antes de juros, impostos, depreciação e amortização) de R$ 667 milhões, em linha com o consenso da Visible Alpha.
O banco afirma que menores despesas de depreciação e amortização, despesas financeiras controladas e menor carga tributária devem impulsionar o crescimento dos lucros, com estimativa de R$ 257 milhões atualmente 6% acima da projeção do mercado.